
فرنسا: تشديد شروط السحب على المكشوف في البنوك بدءاً من الجمعة لحماية العملاء من الديون
تدخل حيز التنفيذ في فرنسا قواعد بنكية جديدة تفرض على المصارف تقييم الملاءة المالية للعملاء بدقة قبل منح أي ترخيص بالسحب على المكشوف. وتهدف هذه الإجراءات الأوروبية لحماية المستهلكين والمقيمين من مخاطر تراكم الديون ورسوم الفوائد المرتفعة.

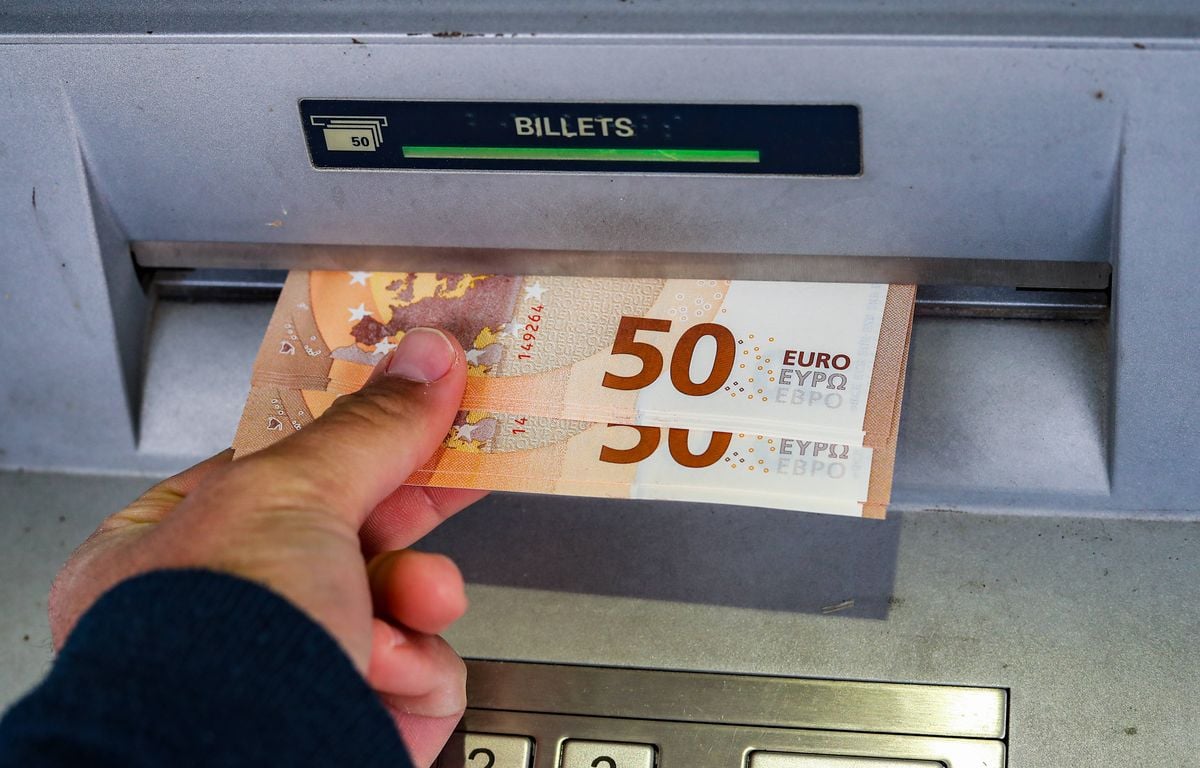
- إلزام البنوك بفحص الملاءة المالية للعميل قبل منحه ترخيص السحب على المكشوف مهما كانت القيمة أو المدة.
- استمرار صلاحية التراخيص الحالية دون تغيير وعدم إلغاء نظام السحب على المكشوف المعتمد مسبقاً.
- إلزام المصارف بإشعار العميل فوراً بتفاصيل الرسوم والفوائد في حال تجاوز السقف المالي لأكثر من شهر.
تشهد فرنسا انطلاقاً من يوم الجمعة تطبيق ضوابط جديدة تخص المعاملات المصرفية اليومية، وتحديداً ما يتعلق بتراخيص السحب على المكشوف (découverts autorisés). وتأتي هذه الخطوة وسط تداول أنباء متباينة حول مصير هذا التسهيل المالي الشائع الذي يعتمد عليه الكثير من المواطنين والمقيمين والأجانب لتدبير نفقاتهم الشهرية قبل نزول الرواتب.
هل أُلغي السحب على المكشوف في فرنسا؟
نفت الفيدرالية المصرفية الفرنسية حظر هذه التسهيلات، موضحة أن السحب على المكشوف لم ولن يُلغى اعتباراً من 20 نوفمبر 2026 كما يروج البعض، وإنما طرأ تعديل تنظيمي على شروط منحه؛ حيث أصبحت المؤسسات المصرفية ملزمة بدراسة قدرة العميل على السداد عند تقدمه بطلب ترخيص جديد.
تقييم إلزامي للملاءة المالية للجميع
وفقاً لما أوردته وزارة الاقتصاد الفرنسية عبر موقعها الإلكتروني، كانت البنوك ملزمة في السابق بالتحقق من ملاءة العميل فقط إذا تجاوز المبلغ 200 يورو وكانت فترة السداد تزيد عن شهر واحد. أما مع بدء سريان القواعد الجديدة، فقد عُمم هذا الإجراء الإلزامي ليشمل كافة طلبات السحب على المكشوف أياً كانت قيمتها أو مدتها الزمنية، حتى لو كانت بمبالغ ضئيلة للغاية، مع مراعاة أن يكون التقييم متناسباً مع حجم التسهيل المطلوب وفترة سداده.
ما وضع الحسابات القائمة حالياً؟
بالنسبة للمقيمين والعملاء الذين يمتلكون بالفعل ترخيصاً مسبقاً بالسحب على المكشوف، أكدت الفيدرالية المصرفية أن هذه التراخيص تظل سارية المفعول دون تغيير؛ ولن يحتاج العميل إلى طلب موافقة من بنكه عند كل سحب، حيث يبقى المبلغ المسموح به متاحاً في حدود السقف المتفق عليه سلفاً.
سياق القرار ورسوم تجاوز السقف (Agios)
تستند هذه الإجراءات إلى أمر تنفيذي صادر في 3 سبتمبر 2025 ينقل توجيهاً صادراً عن البرلمان والمجلس الأوروبيين بتاريخ 18 أكتوبر 2023 بشأن عقود الائتمان الاستهلاكي. ويهدف التشريع، بحسب بوابة الخدمات العامة الفرنسية (Service Public)، إلى توفير حماية أكبر للمقترضين وتقليل مخاطر الإفراط في المديونية وتوحيد المعايير في السوق الأوروبية.
أما بخصوص فوائد التأخير والرسوم البنكية الناتجة عن تجاوز السقف المصرح به، فقد بات لزاماً على البنوك إخطار العميل دون تأخير بقيمة التجاوز وسعر الفائدة والرسوم المقررة وتاريخ السداد النهائي، وذلك في حال كان التجاوز ملحوظاً واستمر لأكثر من شهر كامل.
المصدر: 20 Minutes
التعليقات (0)
يجب تسجيل الدخول للتعليق على المقالات.
دخول حساب جديدكن أول من يعلق على هذا المقال.